La semana en que la industria de la IA pidió frenar (y descubrió que ya no puede)
Tres de los hombres que más rápido corren en inteligencia artificial pidieron ir más despacio. En cuarenta y ocho horas el mercado les contestó, y no dijo que sí. Esto es lo que pasó de verdad esa semana, y lo que dejó en el gráfico.
El sábado que cambió la conversación
El 12 de septiembre, Dario Amodei publicó un ensayo titulado We Must Pace the Frontier. El consejero delegado de Anthropic —una de las empresas que define la frontera de la IA— escribió que hay que reducir el ritmo al que se mejoran las capacidades de los modelos. Añadía que el progreso seguirá pareciendo rápido y que el tiempo que se gane hay que usarlo con sabiduría.
No era una carta abierta de académicos preocupados. Era el director de una de las tres casas que están construyendo esto, diciendo que hay que levantar el pie.
La propuesta tenía tres partes concretas, y eso es lo que la separa de la habitual declaración de intenciones: evaluadores externos independientes trabajando dentro de los laboratorios, con acceso real a los procesos de entrenamiento; coordinación voluntaria de estándares entre empresas; y ampliación de esa coordinación al plano internacional. Anthropic se comprometió por su cuenta a que esos evaluadores pudieran publicar lo que encontrasen, con redacciones mínimas por seguridad o motivos legales.
La reacción fue casi inmediata. Elon Musk respaldó a Amodei en X en menos de una hora. Sam Altman se sumó ese mismo fin de semana, defendiendo también la idea de marcar el ritmo y comprometiendo a OpenAI a igualar el primer paso de Anthropic, el de los evaluadores externos — con una precisión que conviene no perder: marcar el ritmo no es parar.
Tres competidores directos, que discuten de casi todo, coincidiendo en público en cuestión de horas. Eso es lo que hizo que la historia dejara de ser tecnológica y pasara a ser financiera.
Cuarenta y ocho horas después, el mercado contestó
El lunes los semiconductores se llevaron el golpe. Antes incluso de abrir, el futuro del Nasdaq-100 perdía 505,5 puntos (−1,72 %), según Reuters, y Intel, AMD, Nvidia y Marvell arrancaron la sesión en rojo. Wall Street cerró a la baja.
Pero lo interesante no fue la caída general: fue dónde pegó más fuerte. La memoria se hundió. Micron y SanDisk perdieron un 6 %, SK Hynix un 7 %. El fondo cotizado de memoria cayó alrededor de un 7 %, más del triple que el conjunto del Nasdaq.
Eso no es una venta por pánico indiscriminado. Es un mercado haciendo una cuenta muy concreta: si el ritmo de entrenamiento de modelos se modera, lo primero que sobra no son los procesadores, es la memoria que alimenta a esos procesadores. Alguien, ese lunes, estaba valorando el coste real de frenar.
Y en la otra punta pasó lo contrario. La ciberseguridad se disparó y cerró la semana entre las mejores: CrowdStrike subió un 14 %, SailPoint un 13 %, Palo Alto Networks un 8 %. La lectura implícita es casi incómoda de lo clara: si los que construyen estos sistemas dicen públicamente que hay que ir más despacio, alguien va a tener que pagar por protegerse de lo que ya está construido.
El mercado no debatió si Amodei tenía razón. Se limitó a mover el dinero de sitio.
El problema es que el dinero ya está comprometido
Aquí está, para mí, el nudo de toda la semana.
Las cuatro grandes empresas de nube tienen previsto invertir este año entre 720.000 y 745.000 millones de dólares en infraestructura. Amazon ronda los 220.000 millones, Alphabet entre 195.000 y 205.000, Microsoft unos 175.000 y Meta entre 130.000 y 145.000.
Esa cifra no se frena con un ensayo. Son contratos firmados, terrenos comprados, turbinas encargadas, plantillas contratadas. Es un tren con inercia propia.
Y ya se nota fuera del sector. El jueves 17, Micron rebotó más de un 5 % después de que el consejero delegado de Intel anticipara que la escasez de memoria empeorará en 2027. El mismo día, Generac se disparó un 18 % tras firmar un acuerdo de 8.000 millones de dólares con Amazon para suministrar generadores de respaldo a centros de datos — una empresa de generadores eléctricos convertida en valor de IA por la puerta de atrás.
El viernes llegó la señal más limpia de todas: Apple puso a la venta el iPhone 18 Pro con 100 dólares más que la generación anterior, 1.199 en el modelo base, y la causa que le atribuyó la prensa especializada fue la escasez global de memoria provocada por la demanda de inteligencia artificial.
Ese es el dato que resume la semana mejor que cualquier índice. El cuello de botella de la IA ha dejado de ser un problema de márgenes empresariales y ha llegado al precio que paga alguien por un teléfono. Cuando eso ocurre, la conversación ya no es de la industria: es de todos.
El miércoles, la Fed encareció el experimento
Con ese telón de fondo, la Reserva Federal subió los tipos de interés el 16 de septiembre. Veinticinco puntos básicos, hasta el 3,75 %–4,00 %, voto unánime, y la primera subida desde 2023.
Kevin Warsh fue escueto en la rueda de prensa: "El hecho evidente es que la inflación está demasiado alta y lo ha estado durante demasiado tiempo." Y cuando le preguntaron por lo que viene, no se comprometió: "No estoy en el negocio de la guía prospectiva." El cuadro de proyecciones del Comité, sin embargo, sí dice algo: sitúa los tipos en el 4,1 % a cierre de año, lo que implica otra subida más antes de diciembre.
Conviene mirar de dónde viene esa inflación, porque no es la que parece. El IPC de agosto salió al 3,4 % interanual, pero el subyacente —sin alimentos ni energía— se quedó en el 2,4 %. La gasolina subió un 27,4 % en el año y la energía un 16,3 %, con el crudo rondando los 100 dólares. Es decir: un banco central endureciendo condiciones financieras contra un shock energético, con el componente que sí controla a cuatro décimas de su objetivo.
Pero hubo un momento de la comparecencia que pasó desapercibido y que a mí me parece el más relevante de la semana. Preguntado por la subida de los rendimientos largos, Warsh respondió esto:
"El repunte de la inversión en capital, que mencioné en mis comentarios, es real, y los llamados hiperescaladores están en el mercado captando financiación, así que la competencia por el capital es real y creo que explica en parte el aumento de los rendimientos."
Léelo otra vez. El presidente de la Reserva Federal señalando el capex de centros de datos como uno de los factores que mueven el mercado de bonos estadounidense. La IA ha dejado de ser un sector para convertirse en una variable macroeconómica.
Y ahí es donde se cierra el círculo: ese gasto de 745.000 millones se diseñó con dinero barato. El bono a diez años cerró la semana en el 5,01 % y el de dos años en el 4,76 %, su nivel más alto en doce meses. La pregunta para los próximos trimestres no es si hay demanda de computación —la hay, y la escasez de memoria lo demuestra—. Es a qué coste se financia la oferta.
Europa eligió otro camino
Mientras en Estados Unidos se discutía si frenar, Europa se dedicó a intentar existir.
A mitad de esa semana, diecinueve países notificaron a la Comisión el primer IPCEI dedicado a inteligencia artificial — un Proyecto Importante de Interés Común Europeo, la figura con la que la UE saca adelante inversiones estratégicas saltándose parte de las reglas de ayudas de Estado. Coordina Alemania y España está dentro. El objetivo declarado es desarrollar servicios de IA descentralizados y accesibles, y reforzar la soberanía digital europea.
No es una respuesta a Amodei. Es una respuesta a otra cosa: a que casi toda la capacidad de cómputo relevante del mundo está en manos de un puñado de empresas estadounidenses y de sus proveedores asiáticos.
Merece la pena señalar la diferencia de conversación, porque dice mucho de dónde está cada uno. En San Francisco se discutía a qué velocidad avanzar. En Bruselas se discutía cómo tener algo con lo que avanzar. Son problemas de fases distintas del mismo ciclo, y Europa está en la anterior.
California no esperó a Washington
Y el viernes 18, el guante lo recogió un gobernador.
Gavin Newsom firmó un decreto que ordena a la Agencia de Operaciones del Gobierno de California, junto con la oficina de emergencias del estado, acelerar la supervisión de los modelos de frontera. Tres piezas: que las empresas de IA de frontera alojen verificadores independientes en sus propias instalaciones para auditorías periódicas; que presenten marcos de seguridad verificados y evaluaciones de riesgo; y que se avance en la creación de un mecanismo de apagado de emergencia para modelos de frontera, cuya eficacia se compruebe de forma continua. El plazo para que el panel de expertos entregue sus recomendaciones es de dos meses.
Newsom lo resumió diciendo que no iban a esperar para actuar y que acelerarían la supervisión de la IA antes de que fuera demasiado tarde.
Lo llamativo es el parecido. Los evaluadores independientes dentro de los laboratorios son, palabra por palabra, la primera de las tres propuestas de Amodei. Seis días después de un ensayo, California lo convirtió en decreto.
La reacción desde Washington fue la contraria, y llegó antes. David Sacks, responsable de inteligencia artificial en la administración Trump, respondió a Amodei y a Altman con un argumento incómodo de rebatir: si de verdad quieren ir más despacio, que vayan — no necesitan el permiso de Washington para hacerlo, ni deberían buscar en la regulación una cobertura para una decisión que pueden tomar solos.
Así que quedan tres posiciones simultáneas: la industria pidiendo frenar, un estado legislando para obligarla, y un gobierno federal respondiendo que si quieren frenar, que frenen ellos.
El Nasdaq, al final de todo
Con todo eso encima, la intuición dice que el índice tecnológico debió pasarlo mal. Subida de tipos, sus propios líderes pidiendo ir más despacio, semiconductores castigados el lunes y el bono a diez años tocando el 5 %.
No fue así. El Nasdaq Composite cerró la semana con una subida del 0,72 %, de 26.333,04 a 26.522,55 puntos. El S&P 500 acabó plano, en un −0,08 %. El Dow perdió alrededor de un 1,7 % y encadena cinco semanas de caídas junto con las pequeñas compañías. El contraste no fue entre bolsa arriba o abajo: fue entre tecnología y todo lo demás.
Y toda la semana se decidió en una sesión. El lunes cayó un 0,56 %, el martes un 0,78 %, el miércoles cerró plano… y el jueves subió un 1,69 %, recuperando en un día lo perdido en tres. El viernes añadió un 0,39 % más. Sin el jueves, el Nasdaq cierra en rojo.
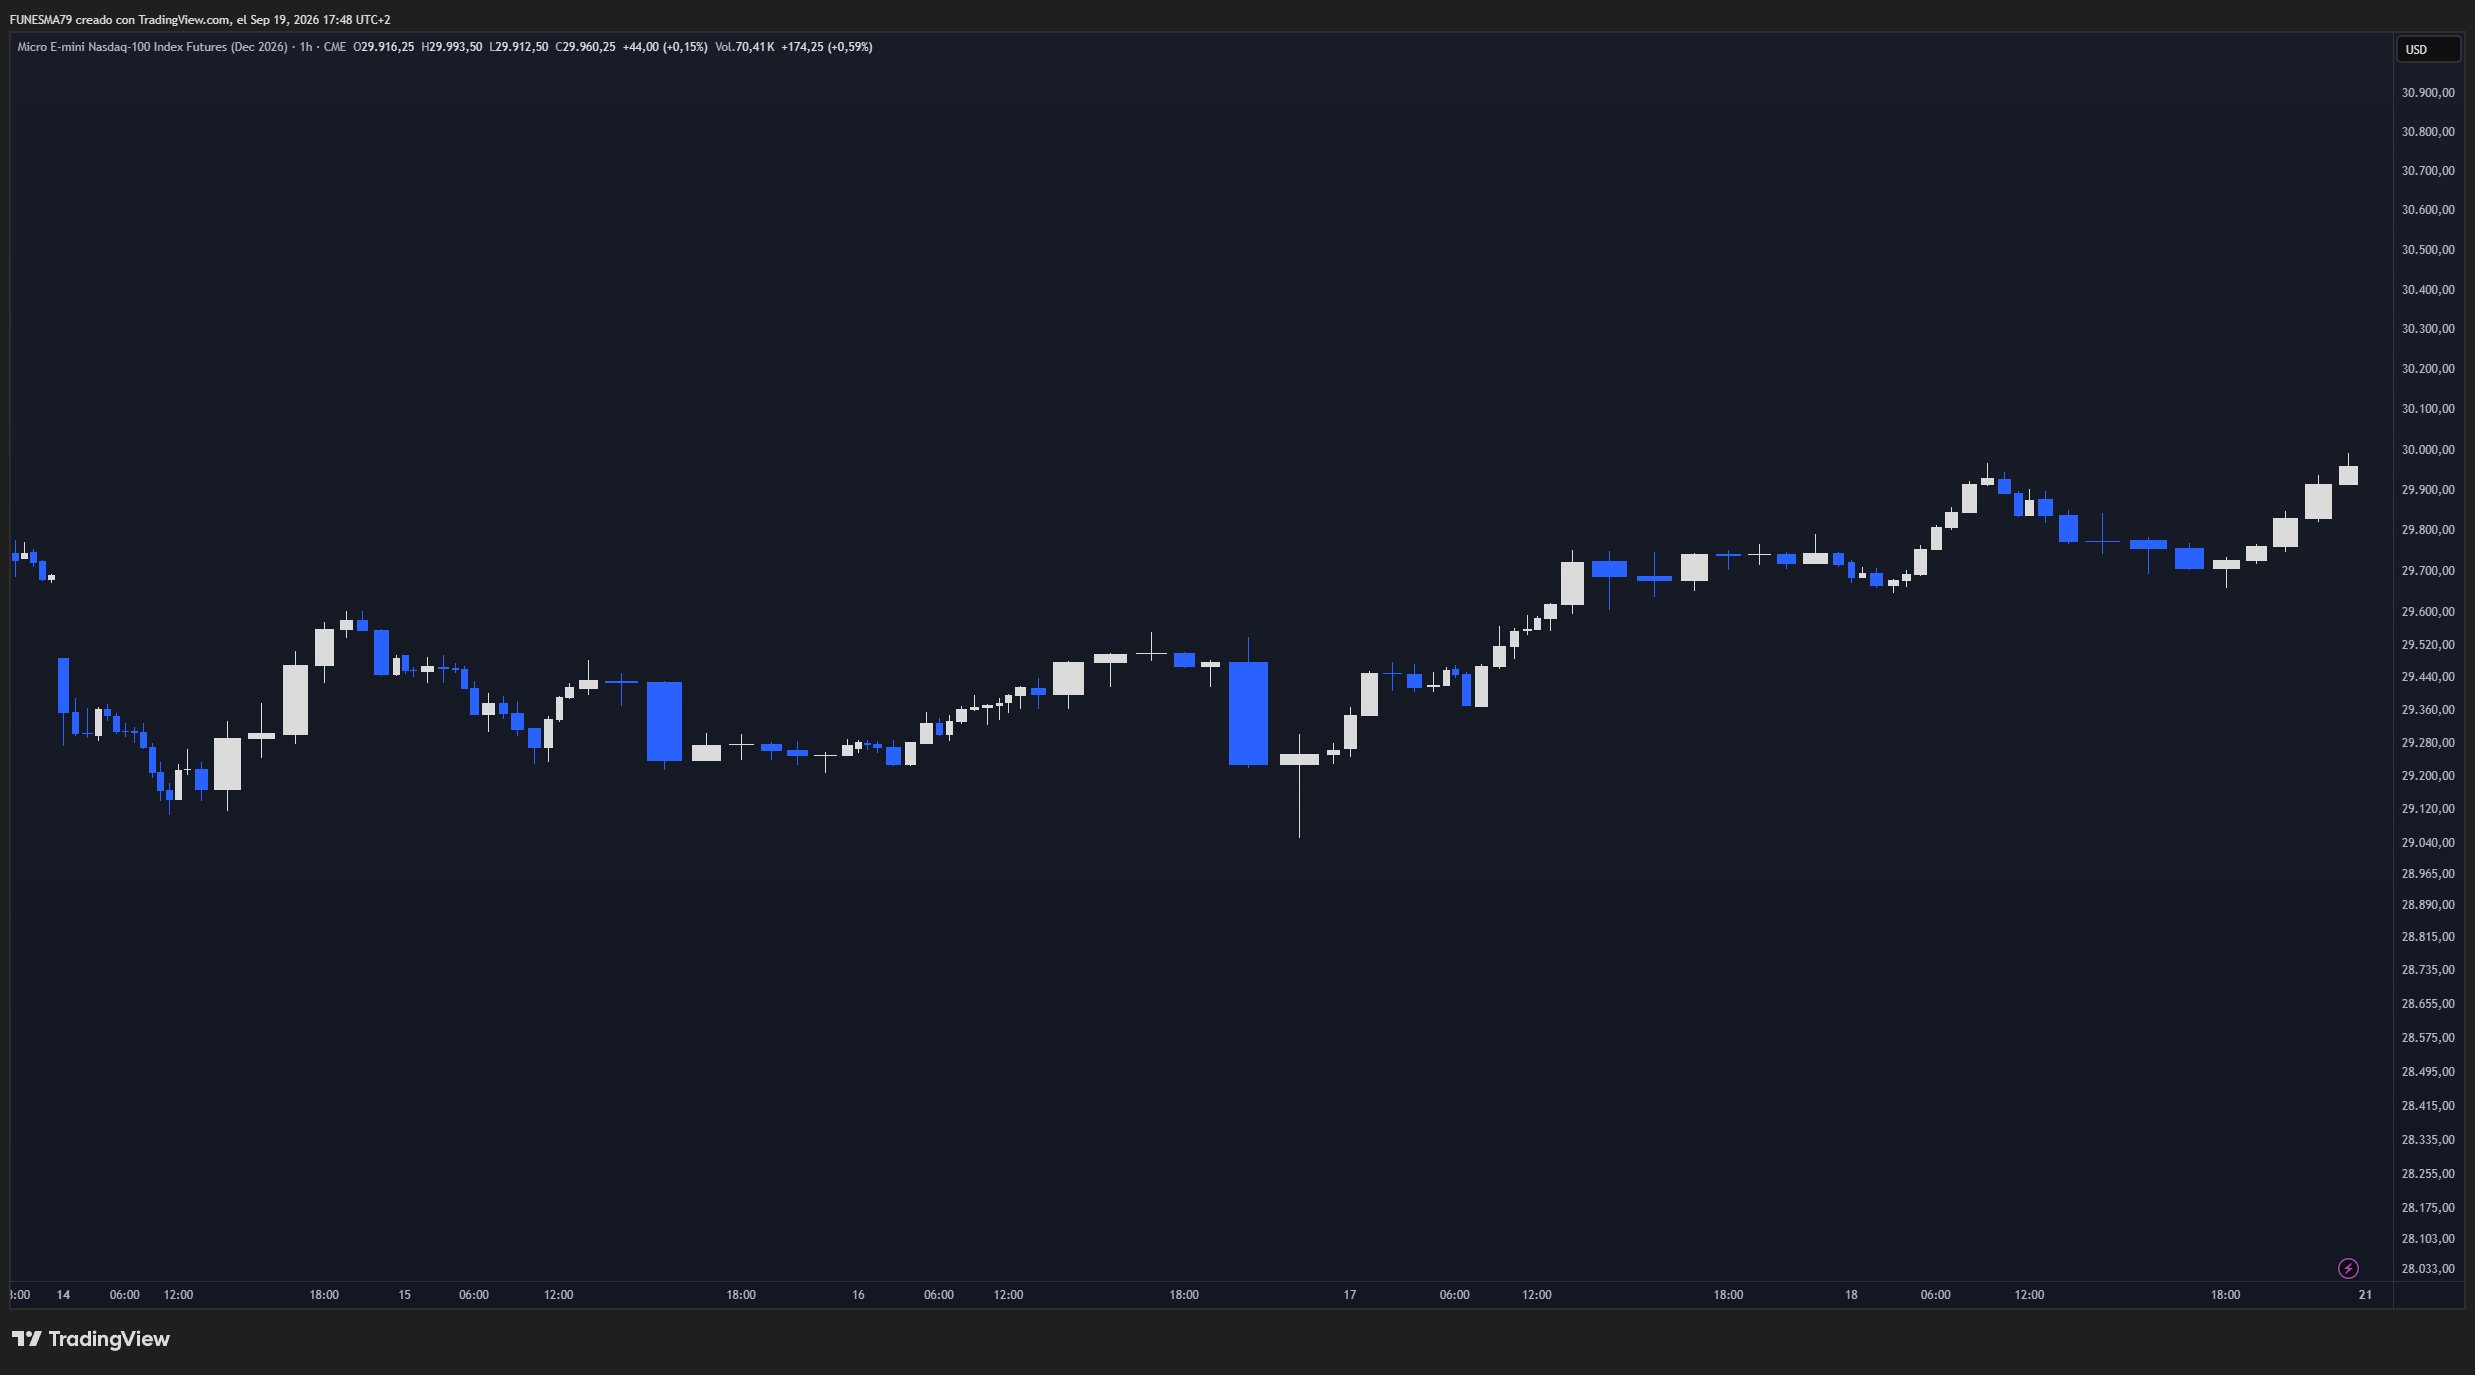
Captura propia · TradingView · Datos: CME. Sin anotaciones.
La forma lo dice todo. Descenso ordenado hasta la zona baja del rango durante la primera mitad, la mecha larga del miércoles alrededor del FOMC —el momento de máxima incertidumbre, marcado a fuego—, y desde ahí una subida escalonada, sin huecos ni aceleraciones histéricas, hasta cerrar el viernes cerca de máximos del periodo. No es una recuperación de euforia. Es una recuperación de quien deshace una posición defensiva.
Mi lectura, y es mía: el mercado no celebró la subida de tipos, celebró que hubiera una decisión. Una Fed que sube y lo explica vale más que una Fed que espera y no se compromete. Y en el lado tecnológico, la petición de frenar se interpretó como lo que probablemente es a corto plazo: una declaración de intenciones sin mecanismo de cumplimiento, frente a 745.000 millones de dólares que ya están firmados.
Lo que esta semana no demuestra es que la tecnología sea inmune a los tipos. Cinco sesiones no son un régimen. Demuestra que, en estas cinco sesiones concretas, el coste del dinero no fue lo que decidió el precio. Y visto con algo de distancia, el índice tampoco está celebrando nada extraordinario: acumula un 14,1 % en el año, pero sigue un 2,1 % por debajo de su máximo de cierre de 2026, marcado el 2 de junio.
Lo que me llevo
Que el lunes había una hipótesis razonable —suben tipos, la tecnología sufre— y el jueves estaba rota. Eso pasa. Lo que distingue a un operador con proceso no es acertar la hipótesis: es haber decidido de antemano qué precio la invalidaba, y aceptarlo cuando llega.
Esta semana no ha dejado una señal. Ha dejado un dato: en el régimen actual, una subida de tipos por sí sola no basta para tumbar al Nasdaq. Es información útil para la próxima vez. No es una entrada.
Y ha dejado una pregunta mucho más grande, que no se resuelve en cinco sesiones. Si los que construyen la inteligencia artificial dicen que hay que ir más despacio, y el capital ya comprometido dice que no puede, ¿quién decide de verdad la velocidad? Esta semana respondieron tres: la industria pidió frenar, el dinero siguió acelerando y un gobernador firmó un botón de apagado.
Los tres tienen razón desde su propio sitio. Y esa es exactamente la clase de tensión que no se resuelve sola.
Contenido educativo, informativo y retrospectivo. No es asesoramiento financiero ni recomendación de compra o venta. Operar futuros implica riesgo y apalancamiento.
FUNESMA79